経バナCafe

経バナ(経済バナシ)と読書とハッピーを♪

名古屋遠足

大阪の株友さんが、ついに近ちゃん(近鉄優待)を手に入れました。

初優待でひのとりに乗って名古屋にいらしたため、名古屋遠足することに。

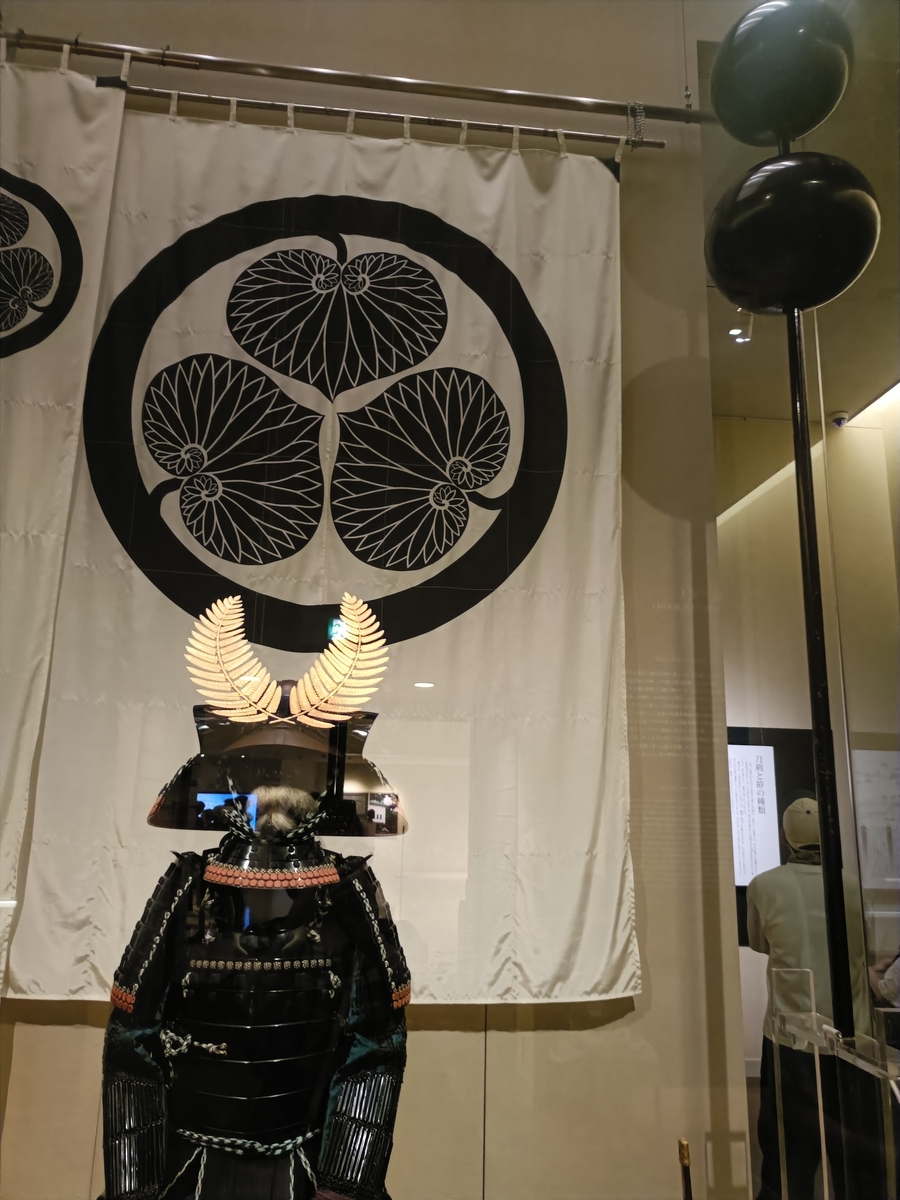
彼女の希望は山本屋で味噌煮込みを食べたい&徳川美術館に行きたい。

なので山本屋でランチ→徳川美術館→名古屋駅に戻ってえびせんのお土産買う→マカロニでお茶→みのるダイニングでディナーという遠足コースに。 


山本屋はエスカは混みそうな気がしたので 堀内ビルの方に。

私が以前食べたのは確か、最初の就職の時にお昼に先輩といった時だと思うので、もう20年以上前 だと思います。

相変わらず硬い感じの麺。

株友さんは最初食べた時、生煮えだと思ってお店の人に茹で直してもらったそうです🤭

確かに初めてだとびっくりかも。。。


徳川美術館は、今豊臣のドラマかなんかやってるのかな❓

それで株友さんが行きたかったらしい。

愛知民だけど県内を観光しようとかあんまり 思ったことないので、大変貴重な経験ができました。

名古屋駅から電車で行くと結構歩くので、市バス10番乗り場から行きました。

中は結構広くて疲れてしまったので、残念ながらお庭が見られなかった💦


マカロニとみのるダイニングはクリレスの優待が使え、大阪にはないお店なので提案してみました。

マカロニはモーニングのエッグベネディクトなんかが人気なんですけど、平日のお茶時間は前行った時結構すいていて休憩で使えるなと思ったんですよね。

今回は確実に行ったので90分の時間制限がありましたけど。

みのるダイニングはおいしいって喜んでもらえたので、また利用したいなと思います。


今回は時間がなくてできなかったけど、11番乗り場のメーグル(観光バス)に乗ると名古屋の観光地を回ってくれるので、時間がある時に乗ってみてのんびり眺めてみるのもいいなと思いました。

四間道はひとり散歩してみたいなぁ。

メーグルはあちこち回るので、純粋な移動として考えると時間はかかりすぎちゃうんですけど。

今回は迷わないように、前名古屋に遠征した時行けるところは全部事前視察してきました。

そのためほとんどスムーズに案内ができたのだけど、帰りのバスを間違えて行き先 ノールックで乗っちゃった🥹

株友さんが間違ってるって気づいてくれて 発車前に慌てて飛び降りるという。。。

でもそれ以外はだいたい大丈夫だったのでまあ 合格点ということで。


ちなみに 山本屋と徳川美術館は優待のデジタルギフトで、マカロニとみのるダイニングはクリレスの優待を使って「優待遠足」でした☺️

デジギフは使い勝手いいので、飲食株をだいぶ減らしてます。

49期平和不動産リート決算説明会

今日は平和不動産リート(8966)のIR説明会に参加してきました。

平和不動産リートは東京を中心としたオフィス・住宅に投資しています。

現在は賃料上昇が期待できるエリアに集中することで、内部成長を取りにいく戦略の比重を上げているようです。

今回特に印象に残ったのが、金利上昇と賃料上昇の時間差についての説明です。

金利が上がると調達コストは先に増えますが、賃料は契約更新などを通じて徐々に上がっていくため、どうしても時間差があります。

その間を内部留保や物件売却益などで補いながら、分配金の安定・成長を目指すという考え方でした。

さらに今回の資料では、年間ベースで1口あたり利益に与える影響も具体的に示されていました。

こうして1口あたりの金額で示してもらえると、「金利が上がったらREITは大丈夫なの?」という疑問について、自分でもイメージしやすくなります。

もちろん、これらがすべて同じタイミングで実現するわけではないので単純計算はできませんが、金利上昇によるマイナスと賃料上昇などのプラス要因のバランスを感覚的に判断しやすい資料でした。

社長からも、1年に何度も大きな金利上昇が起こり、それが何年も続くという状況はなかなか考えにくいという趣旨のお話があり、数字と合わせて聞くと現実的な説明かなと感じました。

IR資料、ご説明とも投資家思いの的確な内容で楽しくお勉強できました☺️


最後に2点質問したのですが、1点目「21期連続で分配金が増えている中で、今後成長ストーリーを阻む大きな要因は何か」という点についても、短期的には金利上昇と賃料上昇の時間差、より大きなリスクとしては景気悪化によって賃料そのものが上がらなくなること、という説明でした。

「何が起きても大丈夫です」と言うのではなく、リスクを認めたうえで、そのリスクにどう対応するのかを説明してくれるところに好感を持ちました。

REITについてまだ勉強中の私ですが、今回の説明会を通じて、DPU(分配金)だけでなく、EPU(収益力)、NAV(資産価値)、LTV(借入の大きさ)などを合わせて見ることの大切さも改めて感じました。


2点目は「内部留保を大きく持っているのはなぜか(通常リートは利益の大半を分配として出すことで税務上有利な作りとなっているため)」。

これは 税理士の資格を持っておられるIR 担当の部長さんがお答えくださいました。

合併による負ののれんを持っていること、出た利益は課税されないような分配を行っている、租税特別措置法による圧縮などを行っている(これはどうも複雑そうなので 税法上の制度をうまく利用している程度に認識)というお話だったと思います。

そして代表取締役から、会計だけでなくキャッシュとして大きな額を持ち、万一に対応するという説明があり、安心感がありました。


会社の成長性だけではなく、「どんなリスクがあるのか」「そのリスクをどう吸収するのか」まで説明がある。

また説明内容が非常に腑に落ち、役員さん御三方、ものすごく優秀な方なんだろうなあというのがよくわかる説明会でした。

質問し足りず、終了後も公募増資の関係や今後の戦略等も質問させていただき、大満足🎶


帰りは今年の取得物件である、名古屋平和ビルを見物して帰りました。

(帰りも迷っている最中、たどり着けたとも言います。。。)

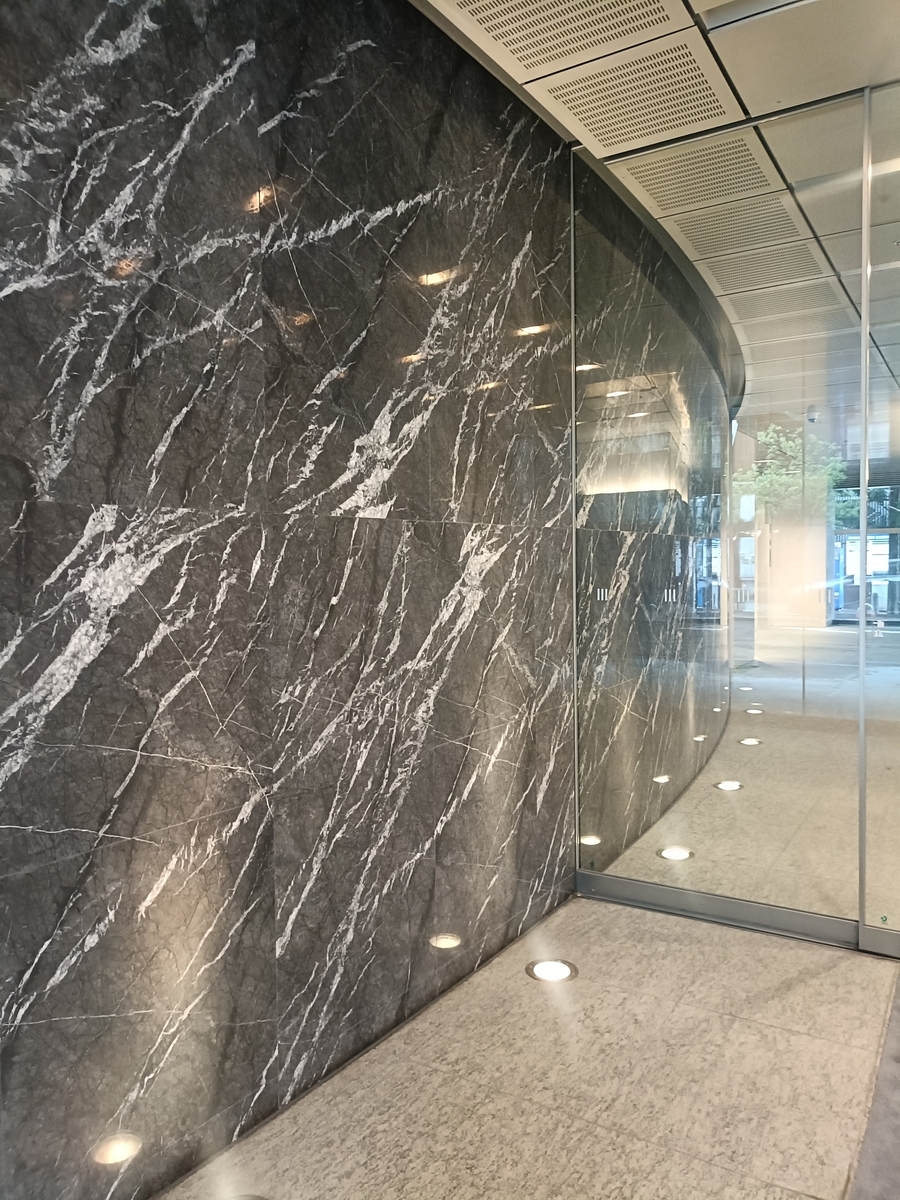
ご説明あった通り入ってすぐの黒い壁がとても好印象なビル。

入って写真まで撮って帰る不審者🤭

今日の写真はそちらになりますwww

総じてで好印象な説明会でしたが、会社への評価と、実際にいくらで買うかは分けて考えながら、引き続きREITの勉強をしていきたいと思います。


※個人的な投資の備忘録としてまとめています。記載内容の正確性や投資判断については責任を負うものではありません。

不動産業のお勉強

業種&銘柄研究、ブログ1日1回 更新だと全く間に合っていきません😅

どこか他に、後で見やすく格納できる場所をみつけなければ。。。

写真はキャナルリゾートのライオンさんです。

1日漫画読みまくりですごく楽しかったので、また行きたい☺️


今日の業種研究は「不動産」です🏢

不動産会社と一言で言っても、実はビジネスモデルによってかなり性格が違うので、まずは種類から勉強してみました。

大きく分けると、

①総合デベロッパー

②賃貸・物件保有型

③住宅・マンション分譲型

④不動産仲介・流通型

⑤不動産管理型

⑥REIT・不動産金融型あたりがあります。


①総合デベロッパーは、土地を取得してオフィス・商業施設・住宅・ホテルなどを開発し、開発した物件を保有して賃料を得たり、一部を売却したりする会社です。

三井不動産、三菱地所、住友不動産、東急不動産HDなどが代表的です。

「土地を仕入れる→開発する→保有して賃料を取る→一部を売却してまた開発する」というサイクルで、単純な不動産販売会社とは違って、賃貸収入と開発・売却利益の両方を持っているのが特徴です。

②賃貸・物件保有型は、良い物件を保有してテナントから賃料を得ることを重視するタイプです。

ヒューリックなどがイメージしやすく、いわば「大家さん」に近いビジネスです。

毎月の賃料というストック型収入がある一方、物件取得のための借入金が大きくなりやすいので、金利上昇には注意が必要です。

③住宅・マンション分譲型は、土地を仕入れてマンションや戸建てを開発し、販売して利益を出すタイプです。

こちらは賃貸型よりフロー型の色が強く、住宅ローン金利、住宅価格、建築費、土地価格、消費者マインドなどの影響を受けやすいです。

④不動産仲介・流通型は、売りたい人と買いたい人をつないで仲介手数料を得るビジネスです。

自分で大量の不動産を保有する必要がないため、デベロッパーとは違って資産価格そのものより、不動産取引の件数や価格の影響を受けやすいタイプです。

⑤不動産管理型は、オフィスやマンションなどの建物管理、清掃、設備管理、修繕、賃貸管理などを請け負います。

不動産そのものを大量に保有しなくても収益を得られるので、実は「不動産業というよりサービス業に近い」会社もあります。

管理契約などのストック収入が厚い会社なら、比較的安定したビジネスになりそうです。

⑥REIT・不動産金融型は、投資家から集めたお金と借入金でオフィス、住宅、商業施設、ホテル、物流施設などを保有し、賃料収入などを分配する仕組みです。

個人で不動産を買う代わりに、不動産を証券として持つようなイメージです。

ただし、金利上昇の影響を受けやすいので、大手デベロッパーとはまた違った見方が必要です。


こうやって分類してみると、賃貸・物件保有型や大手デベロッパーは比較的ストック収入が厚く、優良物件を持っていればインフレにも対応しやすい一方、住宅分譲や仲介などは景気や金利の影響を受けやすいです。

不動産業で特に面白いと思ったのが、BPSやPBRだけでは会社の価値を判断しにくいところです。

例えば帳簿上100億円の土地が、実際には150億円の価値になっていても、その差額がそのままBPSに反映されるわけではありません。

そこで出てくるのが「含み益」や「NAV」です。

つまり不動産株を見るときは、EPSやBPS、配当だけではなく、「どんな不動産をどこに持っているのか」「その資産にどれくらい含み益があるのか」「借入金は多すぎないか」「賃料を上げられる物件なのか」まで見る必要がありそうです。

金利上昇も不動産業を見るうえでは重要です。

不動産会社は借入金を使って大きな資産を持つことが多いので、金利が上がれば支払利息が増えます。

一方で、インフレによって土地や建物の価値が上がったり、賃料を引き上げられたりすれば、金利上昇による負担をある程度吸収できる可能性もあります。

なので私の今のところの理解では、不動産業は「金利上昇に弱いから避ける業種」というより、「金利上昇による負担を、賃料上昇・資産価値上昇・資産回転などでどこまで吸収できる会社なのかを見る業種」という感じです。


今後不動産株を見るときは、EPS、BPS、配当、NAV(総資産−総負債)、含み益、有利子負債、LTV(借入額÷担保価値)、賃料、保有物件の立地、資産回転あたりをチェックしてみたいと思います。

特に私の場合は、配当だけでなくBPSが長期的に増えていく会社や、インフレに強くて資産価値も積み上がっていく会社が好きなので、不動産業は意外と相性がいいのかもしれません。


ただし、ここまでの内容はあくまでチャッピー達と壁打ちをしつつ、自分なりの理解をまとめた個人的な勉強メモです。

私自身まだ勉強中なので、内容の成否や投資判断の正しさを保証するものではありません。

これから実際の銘柄を比較しながら、少しずつ理解を深めていきたいと思います。

中央自動車工業とRОE成長

最近毎日チャッピー&ジェミニンと「今日の1株」「今日の1業種」壁打ちしてます。

頭の整理にノート取ってると間に合わないので、備忘でブログにあげている。。。

そして毎日やるので、メモのアップが間に合っていません🥹

溜まる〜💦

正否の判定しづらいのだけど、いろいろ考えておいて経済や世界の動きに少しでもついていければなと思います。


今日の1株は中央自動車工業(8117)。

ここは以前、人から聞いて監視銘柄に入っている会社です。

業績を見るとかなり優秀ですが、私の好きな「低PER・低PBR・資産バリュー」というタイプとは少し違うので、監視だけしていました。


中央自動車工業は自動車部品メーカーではありませんが、自動車関連の事業なので、そもそも自動車市場という成熟市場を土台にしています。

若者の車離れなどもあり、自動車市場そのものがこれから飛躍的に拡大していくとは考えにくいです。

なのに、この会社は利益やEPSをかなりきれいに伸ばしてきています。

そこで「成熟市場なのに、なぜこんなに成長できたんだろう?」というところから考えてみました。

考えられるのは、国内市場そのものの成長ではなく、シェア拡大や高付加価値商品の販売、海外展開などによって市場全体の成長率を上回ってきたということです。

つまり「市場が伸びているから会社も伸びる」という成長株とは少し違い、「成熟市場の中で会社自身がシェアを取って成長している」タイプなのかなと思いました。

ただ、ここには当然限界もあります。

市場全体が大きく伸びないなら、シェア拡大にもいつか限界が来ます。競合が撤退してシェアを取れるケースもありますが、それも永遠には続きません。


そこで、以前から少し疑問に思っていた「高ROE企業って本当にそんなに長く高ROEを維持できるの?」という話にもつながりました。

ROE15%の会社が自己資本100億円で15億円の利益を出しているとします。

その利益を内部留保して自己資本が115億円になったら、翌年もROE15%を維持するためには17.25億円の利益が必要になります。

さらに自己資本が増えれば、必要な利益もどんどん増えていきます。

つまり高ROEを維持するには、増えた自己資本に対しても複利で利益を生み出し続けなければなりません。

でも、そんな都合よく毎年新しい市場や再投資先が増えていくわけではありません。

だから私は、単純に「ROEが高い会社=優秀」とは考えにくいんだと思います。

成長株投資家の方々は、そこをちゃんと分析して「この会社ならまだ成長余地がある」と判断しているわけで、本当にすごいぁと思います✨


例えばフィットイージーなら、全国に店舗を増やせるという分かりやすい物理的な成長余地が今のところあります。

増えた利益を新しい店舗に再投資して、また利益を増やすという複利構造をイメージしやすいです。

一方で成熟市場の中で成長している会社の場合は、「増えた自己資本をこれからどこに投資して、どうやって同じような利益率を維持するの?」という疑問が出てきます。

私自身は基本的に将来をあまり信用していないので、今もらえる配当や優待が好きなんだと思います(笑)。

不確実な未来の利益を高いPERで買うより、今の利益や配当、優待、BPSの積み上がりなど、現在確認できるものを重視するタイプです。

なので、成長株に無理に向いていく必要はないと思っています。

ただ、成長株投資家さん方の考え方を勉強するのはすごく面白いです。

自分が実際に成長株として突っ込んでもいいと思えるのは、優待や配当があって、自分自身がその事業に興味を持てて、なおかつ「まだ市場や店舗などの成長余地が見える」と思える会社です。

今のところ、フィットイージーとか、オープンワークあたりがそういう候補です。

今回の中央自動車工業は買うためというより、「成熟市場の中で企業だけが成長するとはどういうことなのか」「高ROEを維持するには何が必要なのか」を勉強する教材として、とても面白い1株でした。


ちなみに基本的に自分の気ままな考えなので、これ自体が正しいかどうかも検証はできていません🙇

単純に自分と違った思想を「こういう感じかな」と理解するための備忘として残していることをご了承ください。

(正否を判定できるレベルが自分にはないです😅)

建設コンサルタントのお勉強

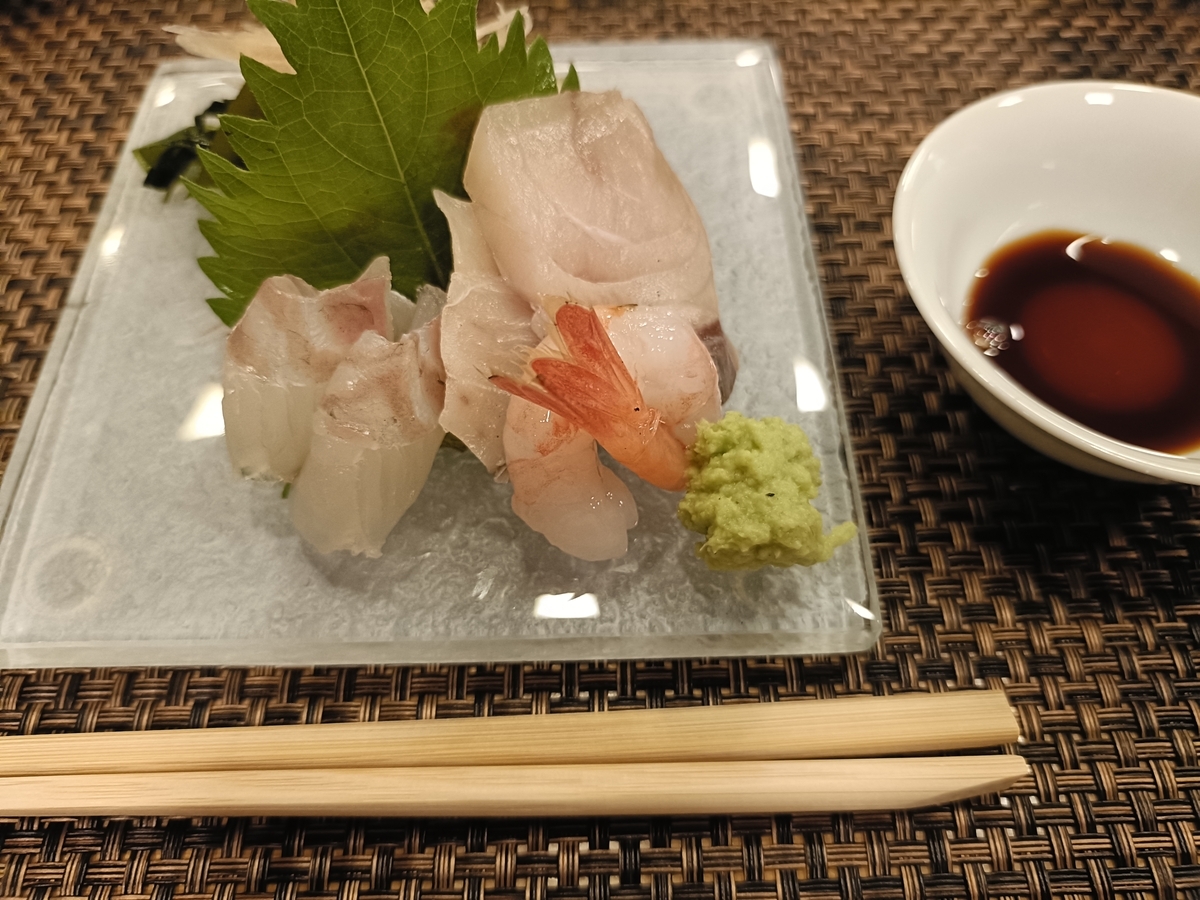
こないだ連れて行っていただいたお寿司屋さん。

お刺身乗せたガラスの器がきれいで、ちょっとこういう感じのほしくなりました💕


今日の1業種は「建設コンサルタント」。

最初はゼネコンに近い業種なのかなと思っていたのですが、調べてみると結構違います。

建設コンサルタントは、実際に道路や橋を造る会社ではなく、国や自治体などから依頼を受けて、インフラの調査・企画・設計・維持管理などを行う会社です。

道路や橋、トンネル、ダム、防災設備などを「どう造るか」「どう直すか」「どう維持するか」を考える、いわばインフラの頭脳部分ですね。

工場や大量の建設資材を必要とするビジネスではないので、かなり「人と技術」が中心のアセットライトな業種です。

このあたりは、以前勉強したSIerとも少し似ています。

モノそのものを売るというより、専門知識や技術力を売るビジネスです。

建設コンサルタントの面白いところは、景気に左右されにくいところです。

もちろん「不況になれば仕事が増える」とまで単純ではありませんが、民間企業向けの仕事とは違い、道路や橋、防災などの公共インフラは景気が悪くなったからといって簡単に不要になるものではありません。

むしろ景気対策として公共投資が増えることもありますし、日本の場合は高度経済成長期に整備されたインフラが一斉に老朽化してきています。

これからは「新しく造る」だけではなく、「古くなったものをどう維持していくか」という需要がかなり大きくなりそうです。

さらに地震や豪雨、土砂災害などへの防災・減災対策もあります。

こう考えると、建設コンサルタントは一時的な流行というより、これから10年、20年と続く需要を持っている業種なのかもしれません。

インフレとの相性も、ゼネコンなどと比べると悪くなさそうです。

鉄やコンクリートなどの資材を大量に仕入れて工事をするわけではないので、資材価格の高騰がそのまま利益を圧迫する構造ではありません。


一方で、この業種の最大のコストは「人」です。技術士などの専門資格を持った技術者が重要なので、人件費の上昇や技術者不足はむしろ注意して見たほうがよさそうです。

ただ、専門人材が不足しているということは、技術力を持っている会社にとっては強みになる可能性もあります。

金利上昇についても、設備産業ほど大きな借入を必要としない会社が多いので、比較的影響を受けにくい業種だと思います。

ここは「無借金・現金豊富」という会社があれば、かなり魅力的です。

建設コンサルタントを調べていて、個人的に面白いと思ったのは「公共インフラ×専門技術×アセットライト」という組み合わせです。

景気に左右されにくい需要があり、資材価格の影響を受けにくく、さらに大規模な設備投資もあまり必要ない。

こういう会社は、利益がきちんとキャッシュとして残っているかを見るのも面白そうです。

代表的な上場企業としては、旧日本工営系のID&Eホールディングス、橋梁やインフラ分野に強い長大、構造計画研究所などがあります。

地質調査や防災分野では応用地質も知られている会社です。

ただし、今回はまだ銘柄を選ぶというより、まずは「建設コンサルタントという業種を知る」というところまで。

実際に投資するなら、業界が良さそうというだけではなく、会社ごとのROE、PBR、営業利益率、受注残、キャッシュ、借入金、配当、EPSやBPSの推移などを見ていく必要があります。

あと、この業種で覚えておきたいのが「決算の季節性」です。

公共事業関連の仕事が多いため、売上や利益が年度末の4Qに大きく偏る会社があります。

そのため1Qや2Qだけを見て「赤字だからダメだ」と判断すると、ちょっと危ないようです。

これは今後、実際に銘柄を見るときに注意したいところです。


今回勉強してみて、建設コンサルタントは「地味だけど、実はかなり面白い業種」という印象になりました。

派手な成長テーマという感じではありませんが、日本のインフラ老朽化や防災需要はこれからも続きそうですし、専門技術を持った会社がどのくらい利益を残せるのか、財務がどのくらい強いのかを見ていくと、私の好きな「地味だけどちゃんと稼ぐ会社」が見つかるかもしれません。

今回はまず業種のお勉強。

銘柄選びはもう少し先で、じっくり見ていきたいと思います😊

今日の1株︰シクリカル株の見方(日本製鉄より)

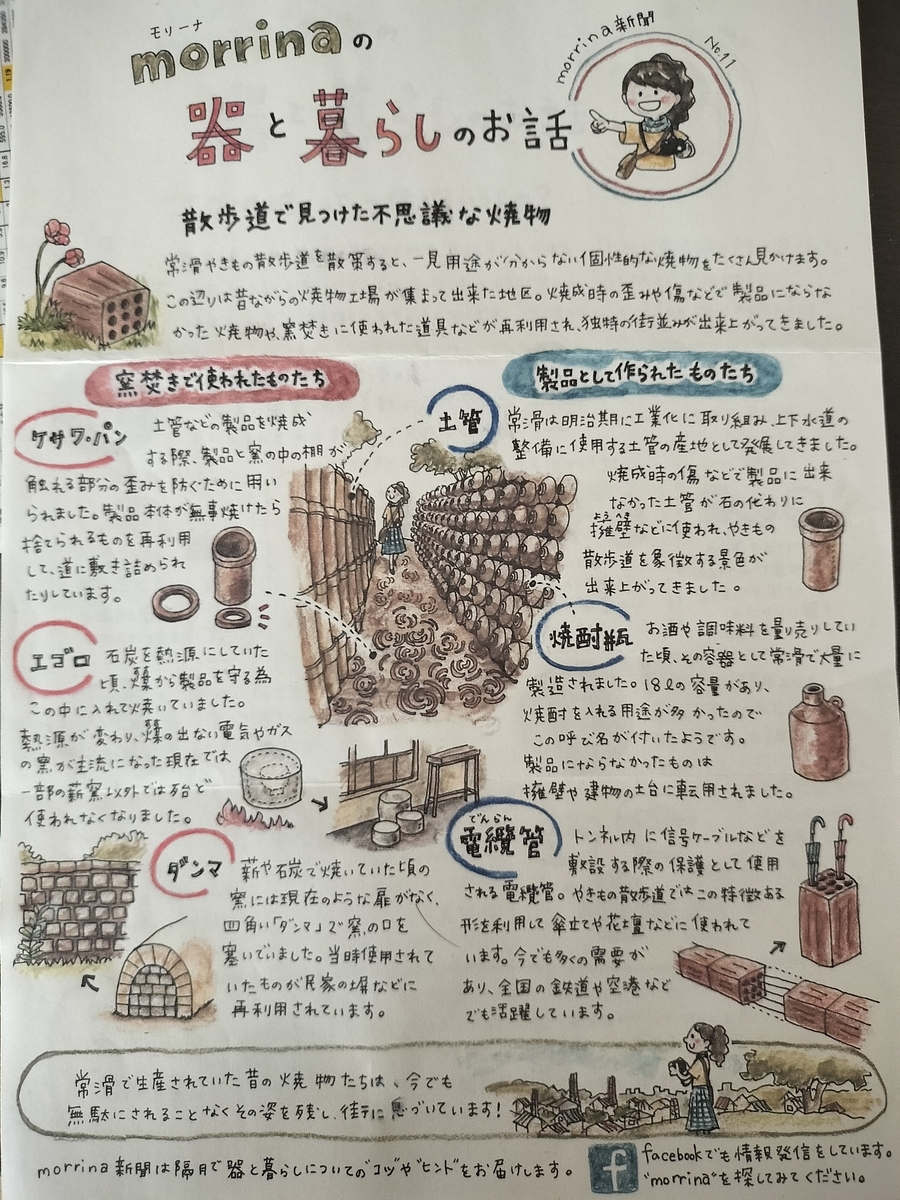
常滑に行った時にモリーナさんでいただいた「土管の種類」の説明。

何に使うかわからない形の ものもいっぱいあったので、お勉強になりました😌


さて今日の1株は、日本製鉄を題材にシクリカル株について勉強しました。

私は普段、低PER・低PBRの銘柄を買うことが多いので、実はシクリカル株とはかなり相性が悪いんですよねぇ🥹

普通のバリュー株なら「PERが低い=安い」と考えやすいのですが、シクリカル株はそこが逆になります。

利益がピークのときはEPSが大きくなるのでPERが低く見え、逆に利益が落ち込んでいるとEPSが小さくなるのでPERが高く見えます。

つまり、シクリカルでは「高PERだから割高」とは限らず、むしろ「利益が底に近いからPERが高く見えているのでは?」と考える必要があります。

逆に「PER5倍だから安い!」と思ったら、実は利益がピークだった、ということもあるわけです。

これは普段の私の投資方法とはかなり逆なので、苦手意識があります。


そこで、まずは難しく考えすぎず、過去10年くらいのEPSを見て利益の波を確認するところから始めてみようと思いました。

過去のEPSを並べて、どこが利益の山で、どこが谷なのかを見る。

そして現在のEPSが過去のどの辺りにいるのかを確認する。

もし「今はかなり下の方にいるな」と思ったら、そこで初めて「もしかしたら利益の底に近いのでは?」という仮説を立てます。

ここで大事なのは、すぐに買うのではなく、その仮説を一次情報で検証することです。

なぜ今利益が落ちているのか、それは一時的なものなのか、鉄鋼価格や原材料価格、需要などは今後どうなりそうなのか、そして今回は過去と同じように利益が回復するのかを確認します。

特に「過去と同じ循環になる」と決めつけないことが大事だと思いました。

昔なら利益が500億円から3000億円に戻ったとしても、今回は業界の構造が変わっていて800億円までしか戻らない、ということもあるからです。

なので私なりのシクリカル株の見方は、まず過去10年のEPSを見る→利益の山と谷を確認する→今のEPSがどの位置にあるかを見る→「底に近いのでは?」という仮説を立てる→その仮説を裏付ける材料と、逆に仮説を壊す材料を探す、という流れにしてみようと思います。

普通のバリュー株では「低PER・低PBRだから買いたい」ですが、シクリカルでは「今のPERが高くても、それは利益が底だからでは?」という逆方向から考える。

これだけでも、かなり見方が変わりそうです。


いきなり難しい投資手法を身につけようとするのではなく、自分が普段見ているEPSの10年履歴を使って、まずは利益の波を読むところから練習してみようと思います。

倉庫業のお勉強

7月にも日帰り大阪遠征していました。

近ちゃん優待の期限が迫っていて、お友達に遊んでもらいまして😅

その時はお寿司屋さんに連れてってもらいました〜。

おいしかった🤤

2人でばんばん食べ、その後お茶して話しまくって終了🤭


今回の「今日の1業種」は、倉庫業です。

最初は「インフレや金利上昇に強い業種は何だろう?」というところから考えたのだけど、いったん自分が気になる倉庫業を。

倉庫というと、単純に「荷物を預かって、出し入れする会社」というイメージがあります。

でも、上場している倉庫会社を調べてみると、どうもそれだけではない。

むしろ会社によっては、「物流会社+不動産会社+資産バリュー株」という見方をした方が分かりやすい会社もあります。

今回、ここを掘ってみました。


●そもそも倉庫会社は何をしている?

倉庫会社の基本的な仕事は、企業の商品や原材料などを預かり、保管し、必要なときに出荷することです。

ただ、実際の仕事はもっと広く

・倉庫での保管

・商品の入出庫

・在庫管理

・輸配送

・港湾運送

・通関

・国際物流

・物流センターの運営

・物流システム

など、企業のサプライチェーン全体を支える仕事をしています。

例えばメーカーが商品を作ったとしても、

「作ったら終わり」ではありません。

工場

↓

倉庫

↓

物流センター

↓

店舗・企業

↓

消費者

という流れが必要です。

倉庫会社は、この「モノが動く途中」を支えています。

実際、三菱倉庫の事業内容を見ると、倉庫だけではなく港湾運送、国際輸送、陸上運送、通関、物流システム、不動産などまで幅広く手掛けています。

つまり、「倉庫業」という名前から想像するより、かなり総合物流会社に近いということです。


●「不動産」のこと

今回一番面白いと思ったのがここです。

倉庫会社は、物流施設や土地をかなり保有し、古くから港湾や都市部に土地を持っている会社もあります。

そうなると、倉庫=建物だけではなく、倉庫会社=土地を含む不動産を持っている会社という側面が出てきます。

例えば三菱倉庫は、物流事業だけでなく、不動産施設の賃貸事業も行っています。

現在も東京・横浜・名古屋・大阪・神戸・福岡の6大都市で不動産賃貸を展開しています。

安田倉庫も、倉庫・運送・通関などの物流事業だけではなく、不動産業を事業の一つとして明確に掲げています。

三井倉庫ホールディングスも、物流事業とビル賃貸業を中心とする不動産事業を展開しています。

ここから、「倉庫会社って、実は不動産会社みたいなところもあるんだ」と気づきました。


●インフレになると、なぜ倉庫会社が面白い?

インフレになると、土地や建物などの実物資産の価値が上昇しやすくなります。

また、新しく物流施設を作ろうとすると、

・土地代

・建築費

・人件費

・設備費

などが上がります。

そうすると、新しく作られる物流施設のコストそのものが高くなります。

既存の良い立地にある物流施設を持っている会社にとっては、これは一つの強みになります。

さらに、物流施設の賃料を引き上げることができれば、

インフレ

↓

賃料上昇

↓

不動産収益増加

という流れも期待できます。

ただし「インフレ=倉庫会社は必ず儲かる」ではありません。

長期契約で賃料が固定されていれば、コストだけ上がってしまうこともあります。

物流事業でも、人件費や燃料費などが上がれば利益率が下がる可能性があります。

つまり大事なのは、インフレに対して価格転嫁できる会社なのかということです。


●金利上昇には「追い風」と「逆風」がある

一方、倉庫会社は不動産を持っているため、借入金が多い会社もあります。

そのため、

金利上昇

↓

借入金の利息負担増加

↓

利益へのマイナス

という面があります。

つまり倉庫業は、インフレには比較的強い部分があるけれど、金利上昇には注意が必要という業種です。

ここを「インフレに強い=金利上昇にも強い」と一緒にしないことが大切だと思いました。


●「借金」と「不動産」をセットで見る

倉庫会社を見るときは、普通の物流会社を見るときとは少し違う見方が必要です。

例えば、

・不動産をどれくらい持っているか

・その土地はどんな場所にあるか

・含み益はどれくらいありそうか

・借入金はどれくらいあるか

・金利上昇時、利息負担増加の程度は

というところです。

特に古くから都市部や港湾周辺に土地を持っている会社は、帳簿価格と現在の土地価値に大きな差がある可能性があります。

そのため、PERだけではなく、PBRや実質的な純資産価値を見る意味が大きい業種だと思います。


●倉庫会社の種類

① 物流型

倉庫・輸送・3PLなど、物流サービスそのもので稼ぐタイプ。

この場合は、

「荷物の量が増えているか」

「物流単価を上げられているか」

「人件費上昇を吸収できているか」

などを見ることになります。


② 不動産型

保有している土地や建物を賃貸して収益を得るタイプ。

この場合は、

「どんな土地を持っているか」

「賃料はいくらか」

「含み益はいくらあるか」

が重要になります。


③ 物流+不動産型

物流事業で安定したキャッシュを稼ぎながら、長年保有してきた不動産にも価値がある。

つまり、「事業価値+資産価値」の両方を見ることができます。

三菱倉庫や三井倉庫HD、安田倉庫などを見ると、この「物流+不動産」という構造が分かりやすいです。


●倉庫業の成長要因は何?

「物流需要が増えるから」というだけではなく、具体的には

・ECの拡大

・企業の物流アウトソーシング

・3PL需要

・サプライチェーンの見直し

・在庫の分散化

・医薬品など高付加価値物流

・冷凍・冷蔵物流

・物流施設の老朽化による建て替え

などがあります。

特に企業が自社で物流を全部抱えるのではなく、専門会社に任せる流れは、倉庫会社にとって追い風になります。

一方で、単純な保管だけでは価格競争になりやすいので、「保管するだけ」から「物流全体を請け負う」方向に進める会社の方が強いのではないかと思います。


●暴落時に狙いたい「勝ち組倉庫会社」の条件

今回の業種研究から、暴落時のチェックポイントを自分なりに整理してみました。

① 良い立地の不動産を持っている

単純に「土地をたくさん持っている」ではなく、「価値のある土地を持っている」ことが重要です。

都市部、港湾周辺、交通アクセスの良い場所など、簡単には新しく取得できない土地なら強みになります。


② 借金が多すぎない

不動産をたくさん持っている会社ほど、借入金も確認したいです。

金利上昇局面では、「土地の含み益は大きいけれど、借金も大きい」という会社もあります。

資産だけを見るのではなく、資産-負債まで見る必要があります。


③ 価格転嫁できる

人件費・燃料費・電気代・建築費などが上がったときに、物流料金や賃料を引き上げられるか。

ここはインフレ時代にかなり重要だと思います。


④ 物流の高付加価値化ができる

単純な保管だけではなく、3PL、医薬品物流、国際物流、温度管理、物流システムなど、簡単に代替されにくいサービスを持っている会社。

こういう会社は、単純な「倉庫スペースの貸し出し」よりも利益率を上げやすい可能性があります。


⑤ ROEが改善している

倉庫会社は資産をたくさん持っているため、どうしてもROEが低く見えやすいです。

だからこそ、「ROEが低いからダメ」と単純に判断するのではなく、持っている資産をどれだけ効率よく利益につなげているかを見る必要があります。

不動産の含み益が大きい会社なら、帳簿上の自己資本が膨らんでROEが低く見える場合もあります。


●倉庫業で「PBR」が面白い理由

今回、特に自分の投資スタイルと相性がいいと思ったのがPBRです。

例えば、「帳簿上の土地価格は昔のままだけど、現在の価値はもっと高い」という会社があったとします。

すると、帳簿上の純資産だけを使ったPBRでは、会社の実態より割安に見える可能性があります。

もちろん、含み益があるから必ず株価が上がるわけではありません。

土地を売らなければ現金にはなりませんし、売れば物流事業の拠点を失う可能性もあります。

でも、「この会社は実際にどれくらいの資産を持っているのか?」を考えるきっかけとしてPBRを見るのは、かなり面白いと思います。


●今日の倉庫業から学んだこと

今回、倉庫業を調べてみて面白かったのは、「業種名だけでは会社の正体が分からない」ということです。

SIerを調べたときも同じでした。

SIerだからといって全部が同じではなく、業務系、組み込み、インフラ、セキュリティなど、それぞれ仕事内容が違いました。

倉庫業も同じで、「倉庫=物流」だけではありません。

その会社によって、物流会社なのか、不動産会社なのか、資産バリュー株なのか、その全部なのか、かなり違います。

だから今後は、「倉庫業だからインフレに強い」ではなく、「この会社は、どんな資産を持っていて、どんな物流サービスで稼ぎ、インフレによるコスト上昇をどこまで価格転嫁でき、金利上昇による借入コスト増をどこまで吸収できるのか」

まで見たいと思います。


●投資家として見る順番

今回の倉庫業では、こんな順番で見ると分かりやすそうです。

① 何をしている会社か

② 物流と不動産、どちらが利益の中心か

③ どんな土地・建物を持っているか

④ 含み益はありそうか

⑤ 借入金はどれくらいか

⑥ 金利上昇にどれくらい弱いか

⑦ インフレで価格転嫁できるか

⑧ 物流の高付加価値化ができているか

⑨ 営業利益・EPSは伸びているか

⑩ PBR・配当・資産価値を合わせると割安なのか


こうやって見ていくと、「倉庫株」という一括りではなく、それぞれの会社の個性が見えてくると思います。

今回の一番の収穫は、「倉庫会社は、荷物を預かっているだけではない。土地・建物という実物資産を持ちながら、物流という継続的なキャッシュを生む事業も行っている」と理解できたことです。

インフレ時代には「何を売っている会社なのか」だけではなく、

「何を持っている会社なのか」

を見ることも大切なのだと思いました。